Prezado(a) Produtor(a) Rural,
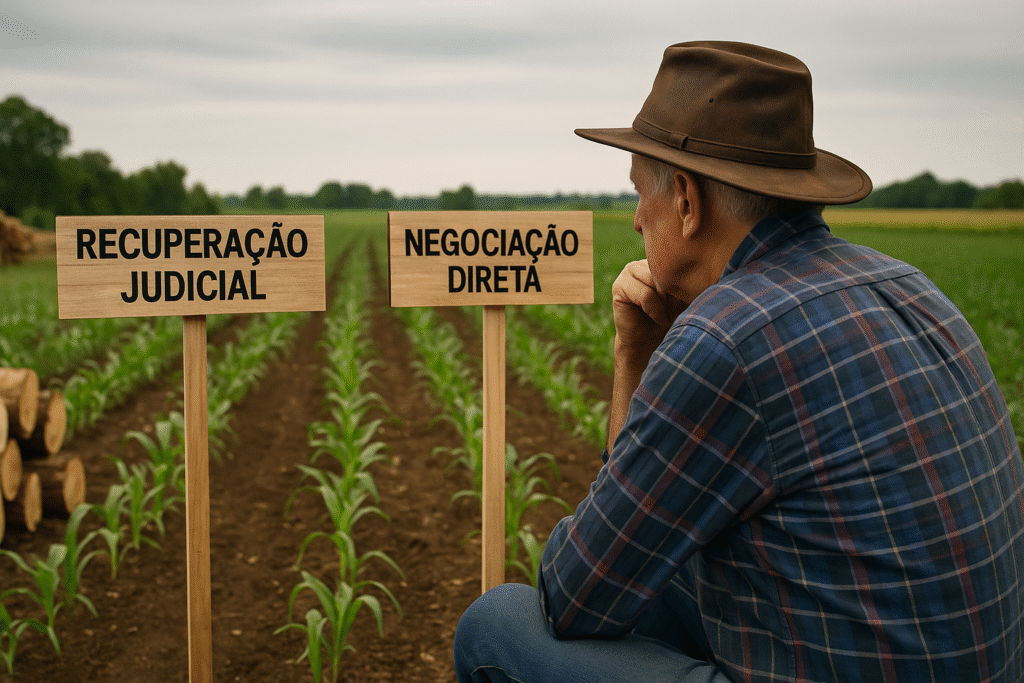
Quando a crise financeira aperta, você tem duas opções: tentar uma renegociação direta com o banco ou partir para a Recuperação Judicial (RJ).
É natural pensar: “É mais rápido e barato ligar para o gerente.”
No entanto, como especialista sênior em dívida rural e execução, afirmo: a principal vantagem da Recuperação Judicial é que ela transfere o poder de decisão e negociação do banco para o Poder Judiciário.
A negociação direta é uma conversa entre um credor forte (o banco) e um devedor isolado. A Recuperação Judicial é uma estratégia que coloca o Juiz como árbitro, obrigando o banco a aceitar termos que garantam a sua sobrevivência e a função social da fazenda.
Aqui está o comparativo detalhado das vantagens da RJ, mostrando por que ela é o único caminho que garante a sua estabilidade e a manutenção de seu patrimônio.
1. A Vantagem Central: A Transferência de Poder e a Blindagem
A diferença mais crucial entre as duas abordagens reside em quem está no controle do processo e das suas garantias.
1.1. O Stay Period: A Suspensão que o Banco Não Pode Dar
A Recuperação Judicial é a única ferramenta que concede a você uma blindagem patrimonial e processual imediata e automática: o Stay Period.
| Aspecto | Recuperação Judicial (RJ) | Negociação Direta com o Banco |
| Suspensão de Execuções | Automática e Total (Stay Period de 180 dias, prorrogável). Leilões de fazenda e busca e apreensão de trator param imediatamente. | Inexistente. O banco pode negociar com você enquanto continua executando as garantias (terra e maquinário), usando a ameaça de perda como arma de pressão. |
| Proteção de Bens Essenciais | Legalmente garantida para bens essenciais (trator, colheitadeira) pelo Art. 49, § 3º da LFR, durante a reestruturação. | Meramente contratual. O banco pode tomar o bem a qualquer momento se o novo acordo for quebrado, ou mesmo durante a negociação. |
| Força Negocial | Máxima. O banco é obrigado a negociar e sabe que corre o risco de ter o plano aprovado sem o seu voto, o que o força a aceitar melhores termos. | Mínima. Você negocia sob pressão, e o banco só concede o que é minimamente viável para ele. |
Atenção: Na negociação direta, se o novo acordo falhar, o banco executa o novo contrato de forma imediata. Na RJ, você tem a proteção do Juiz.
1.2. Alcance e Abrangência da Dívida
A crise rural raramente se limita a um único banco ou contrato. A RJ permite uma solução coletiva, enquanto a negociação é isolada.
- RJ (Alcance Total): A negociação é coletiva e total. Abrange todos os credores (bancos, fornecedores) em um único Plano de Recuperação Judicial, permitindo que você reestruture o passivo integralmente.
- Negociação Direta (Alcance Parcial): Você negocia dívida por dívida. Um credor pode fazer um bom acordo enquanto outro continua executando o seu patrimônio. Isso gera instabilidade e não resolve o problema principal da fazenda.
2. O Poder do Plano de RJ: Condições Imponíveis ao Credor
A grande diferença é que o Plano de Recuperação Judicial (PRJ) é um documento que o produtor propõe e os credores são obrigados a votar. Ele adquire força de Sentença Judicial.
2.1. Deságio e Prazos: Condições Compulsórias e Viáveis
O banco, na negociação direta, visa o lucro; na RJ, ele visa a evitar a Falência.
| Condições de Pagamento | Recuperação Judicial (RJ) | Negociação Direta com o Banco |
| Redução do Saldo | O Plano pode impor deságios (descontos) no valor da dívida (em média, de 30% a 50% sobre o passivo sem garantia). | Limitada. O banco raramente concede grandes descontos, preferindo renegociar os juros futuros. |
| Prazos Longos | Compulsórios. O plano pode alongar a dívida para 15, 20 ou até 30 anos, dando fôlego real ao produtor. | Limitados e Onerosos. O banco geralmente impõe prazos mais curtos, com taxas elevadas, que podem inviabilizar o novo contrato. |
| Carência (Período sem pagar) | O plano pode impor um período de carência (ex: 1 a 2 anos) para que o produtor utilize o capital de giro no custeio da próxima safra. | Raramente concedida ou dada com juros acumulados no período. |
O Poder do Voto: O Plano de RJ, se aprovado pela maioria dos credores (e não por todos), obriga os bancos que votaram contra a aceitarem as novas condições (deságio, prazo e carência). A negociação direta não tem esse poder.
2.2. A Blindagem de Dívidas Posteriores (Novos Financiamentos)
Um benefício indireto da RJ é a segurança para novos financiamentos. O produtor pode fazer novos empréstimos para o custeio da safra (DIP Financing) que terão prioridade máxima de pagamento, garantindo que ele consiga crédito para continuar a produção.
3. Ação do Especialista: Transformando a Crise em Estratégia
O advogado especialista em dívida rural e execução atua para capitalizar todas essas vantagens:
- Garantia do Stay Period: Assegurar que o Juiz conceda os 180 dias de suspensão, paralisando o leilão e a busca e apreensão de trator imediatamente.
- Guerra de Cálculos: Realizar a perícia para provar que o saldo devedor do banco está incorreto por juros abusivos (acima de 12% a.a. em CCR), o que enfraquece a posição do credor na Assembleia.
- Elaboração do PRJ Viável: Estruturar o Plano de Recuperação Judicial com condições que sejam viáveis para a fazenda e atraentes o suficiente para garantir o voto de aprovação dos credores.
A Recuperação Judicial transforma a sua posição de devedor isolado e hipossuficiente para a de Empresário em Reestruturação, amparado pela Função Social da Propriedade e pelo Poder Judiciário.
Conclusão e Ação Recomendada
A principal vantagem da Recuperação Judicial sobre a simples negociação com o banco é a transferência do poder para o Judiciário. A RJ garante a suspensão total das execuções (Stay Period), obriga o banco a negociar descontos (deságio) e concede prazos longos, condições que a negociação privada jamais oferecerá.
Não desperdice seu tempo negociando de joelhos. Utilize a lei para se defender e reestruturar sua atividade rural de forma definitiva.
Se você precisa de auxílio jurídico especializado para iniciar o processo de Recuperação Judicial e garantir a suspensão imediata de suas dívidas, nossa equipe está pronta para uma análise de viabilidade urgente.
Você pode conferir mais sobre as regras do Stay Period e a blindagem de bens em nosso artigo o que é o “stay period” na Recuperação Judicial do Produtor Rural.
Perguntas Frequentes: RJ vs. Negociação
1. Qual é a principal vantagem da Recuperação Judicial sobre a simples negociação com o banco?
Resposta: A principal vantagem é a suspensão total e imediata de todas as execuções (Stay Period de 180 dias), que obriga o banco a parar de executar (leilão da fazenda, busca e apreensão de trator) e sentar para negociar com o produtor sob a supervisão do Juiz.
2. A Recuperação Judicial obriga o banco a aceitar deságio (desconto)?
Resposta: Sim. Se o Plano de Recuperação Judicial for aprovado pela maioria dos credores (e conseguir o quórum legal), ele obriga todos os credores, inclusive os bancos que votaram contra, a aceitarem as condições impostas pelo plano, como o deságio e o alongamento de prazos.
3. Na negociação direta, o banco pode continuar executando a fazenda?
Resposta: Sim. Na negociação direta, o banco pode continuar executando as garantias (terra e maquinário), utilizando a ameaça de perda como pressão. A única forma de suspender o leilão da fazenda é através da Recuperação Judicial e a concessão do Stay Period.
4. O que é o “Stay Period” e por que ele é crucial?
Resposta: O Stay Period é o período de 180 dias (prorrogável) concedido pelo Juiz na RJ que paralisa todas as ações de cobrança. Ele é crucial porque dá ao produtor o tempo necessário para respirar, produzir e montar um Plano de Pagamento viável e com descontos.
5. A negociação direta com o banco oferece prazos de 20 anos para pagar?
Resposta: Não. O banco, em negociação direta, raramente oferece prazos que ultrapassam 5 a 8 anos. A Recuperação Judicial é a única ferramenta que permite ao produtor propor e impor um alongamento do passivo em até 30 anos.
6. Qual a consequência se eu quebrar o acordo feito na negociação direta?
Resposta: Se você quebrar o acordo feito na negociação direta, o banco pode executar o novo contrato imediatamente e retomar as garantias (terra e trator) sem a proteção do Juiz.
7. Qual a consequência se eu quebrar o Plano de Recuperação Judicial?
Resposta: Se você quebrar o Plano de RJ, o Juiz pode decretar a Conversão da Recuperação Judicial em Falência. A quebra do PRJ tem uma consequência mais grave, por isso o plano deve ser elaborado com máxima viabilidade.
8. A Recuperação Judicial é uma negociação individual com o banco?
Resposta: Não. A Recuperação Judicial é uma negociação coletiva que envolve todos os credores de uma só vez, resultando em um único Plano de Pagamento que se aplica a todas as dívidas incluídas.